

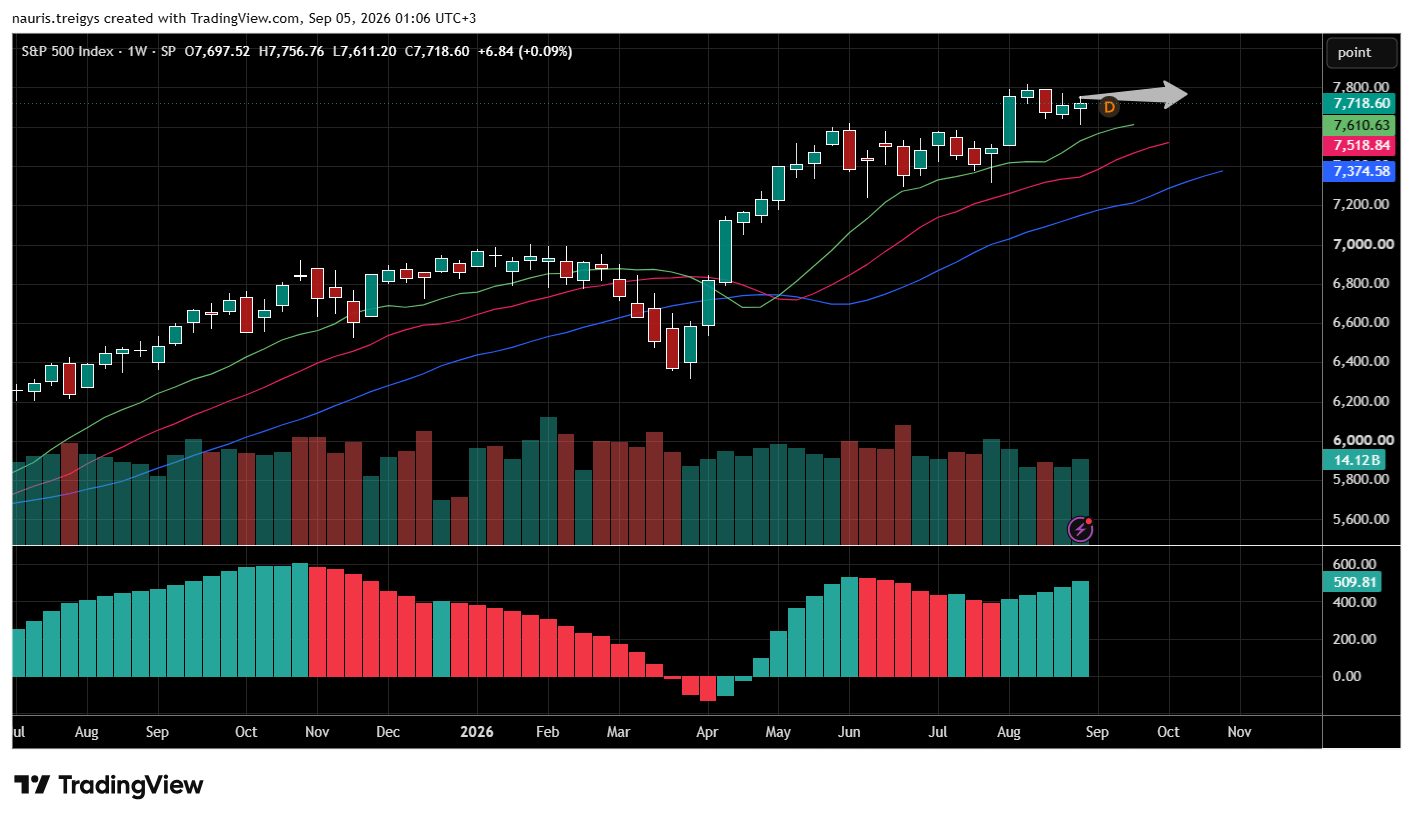
Praėjusią savaitę pasaulio kapitalo rinkos balansavo tarp stiprių JAV darbo rinkos duomenų, aukštų energijos kainų, silpstančio vartojimo Europoje ir centrinių bankų sprendimų rizikos. Obligacijų pajamingumai šokinėjo, o rizikos aktyvai išliko jautrūs geopolitinei įtampai Persijos įlankoje. Kitą savaitę toną nustatys JAV CPI/PPI, ECB sprendimas ir Kinijos prekybos duomenys.
JAV: darbo rinka stipri, Fed rizika išlieka
JAV darbo rinka vėl nustebino – 162 tūkst. naujų darbo vietų, nedarbo lygis stabilus ties 4.1%, atlyginimų augimas 0.3% MoM. Tai reiškia:
- ekonomika išlieka atspari,
- Fed gali būti priverstas išlaikyti griežtą toną,
- obligacijų pajamingumai kyla, USD stiprėja.
Rinkų poveikis: 10Y pajamingumas pakilo iki 4.79%, akcijos reagavo skirtingai – technologijos laikosi, cikliniai sektoriai jautrūs energijos kainoms.
Kitai savaitei: CPI/PPI bus paskutiniai duomenys prieš Fed sprendimą. Jei CPI > 0.3% → obligacijos kris, USD stiprės. Jei CPI < 0.2% → Fed pauzės tikimybė šoktels.
Europa: vartojimas silpsta, pajamingumai aukšti, ECB rizika
Euro zona rodo aiškius silpnėjimo ženklus:
- mažmeninė prekyba -0.6% MoM,
- Vokietijos gamyklų užsakymai +2.5% (virš lūkesčių),
- JK statybų PMI 44.3 – gilus nuosmukis,
- Italijos statybų PMI 41.7 – žemiausias per 4 metus.
Rinkų poveikis: Stagfliacinė rizika didėja – vartojimas krenta, o energijos kainos aukštos. Bund pajamingumas laikosi ties 3.35-3.36%, gilts ties 5.15%.
Kitai savaitei: ECB beveik garantuotai kels 25 bps. Lagarde tonas nulems Bund kryptį – hawkish tonas gali kelti pajamingumus iki 3.45%.

🇨🇦 Kanada: darbo rinkos lėtėjimas, obligacijos atsitraukia
Kanados darbo rinka silpsta, nedarbo lygis stabilus ties 6.4%, o 10Y pajamingumas krenta nuo 3.80% iki 3.77%. Ivey PMI šoka į 64.3 – aukščiausias nuo 2022 m.
Rinkų poveikis: Silpna darbo rinka → BoC gali būti dovish. Obligacijos kyla, CAD silpnėja.

Kitos rinkos
Brazilijos eksportas +12.2%, importas +9.2%, stiprus eksportas į ES (+46.4%). Tai palaiko BRL ir Brazilijos obligacijas.
Pietų Afrika. Randas stiprėja, importo infliacija mažėja, obligacijos patrauklios laikytojams.
Meksikos investicijos šoka. Viešos investicijos +18.1%, statybos +9.2%. Pozityvu MXN ir vietos akcijoms.
Airija: Q2 BVP šuolis. IT ir farmacijos sektoriai išlieka pagrindiniai augimo varikliai.
Globalūs maisto kainų signalai. FAO Food Price Index’as kilo 1.9%, aukščiausiai nuo 2022 lapkričio. Cukrus +11.9%, grūdai +2.2%, pieno produktai +2.3%. Maisto infliacija gali persiduoti į CPI – ypač EM rinkose.
₿ Bitcoin rinkos apžvalga
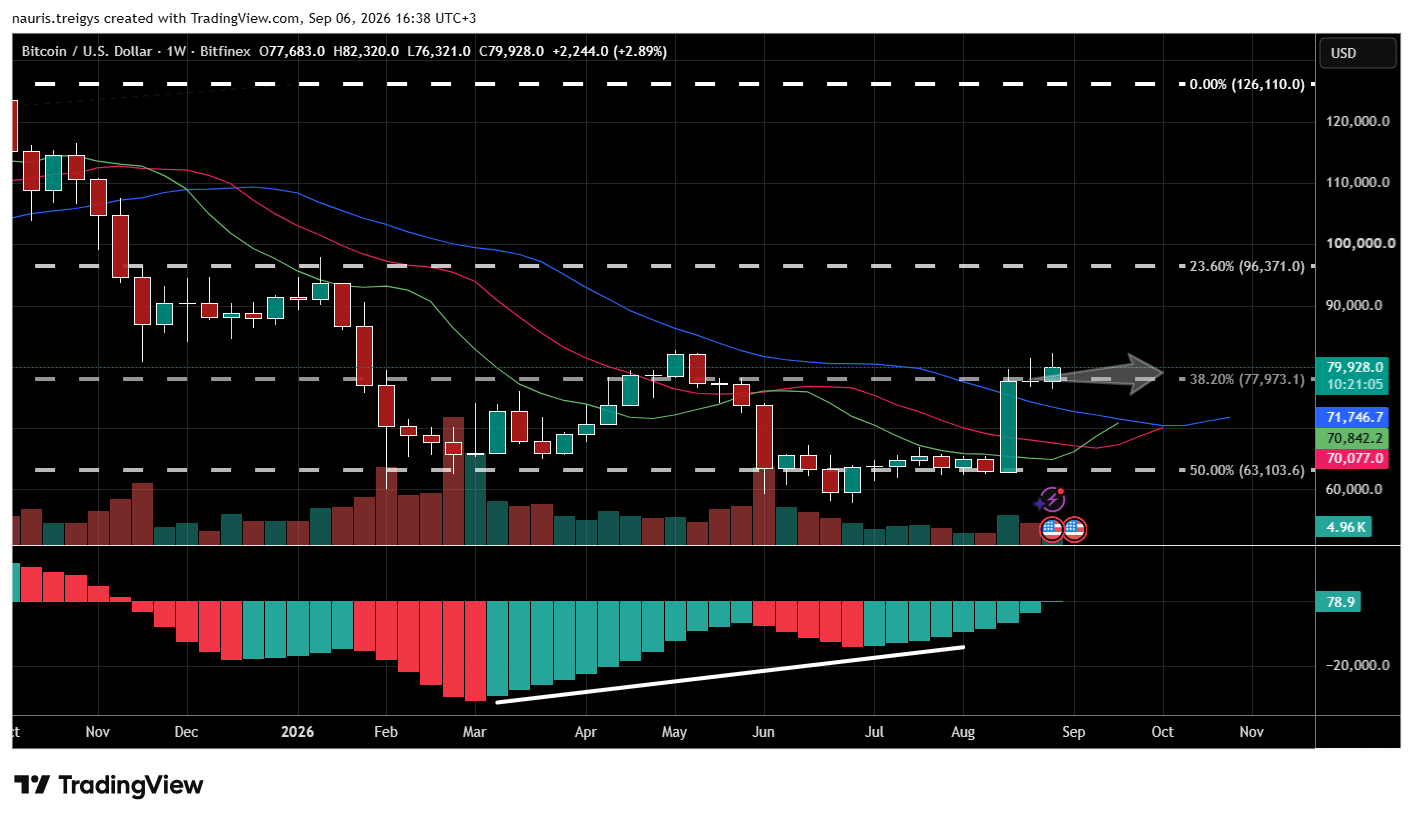
BTC savaitę užbaigė ties ~80 tūkst. USD, krisdamas vos -0.03% dienos bėgyje ir +1.60% per keturias savaites. 12 mėn. dinamika išlieka silpna (-45.23%), tačiau TradingEconomics modeliai rodo laipsnišką atsigavimą:
- Q3 pabaiga: ~80 762 USD
- 12 mėn. prognozė: ~90 339 USD
Kas spaudžia Bitcoin?
- aukštos energijos kainos → mažesnis rizikos apetitas,
- stiprus USD,
- aukšti obligacijų pajamingumai,
- geopolitinė įtampa Persijos įlankoje.
Kas palaiko Bitcoin?
- institucinis susidomėjimas išlieka,
- AI infrastruktūros paklausa didina susidomėjimą GPU/ASIC sektoriaus projektais,
- rinkos tikisi Fed pauzės, jei infliacija toliau lėtės.
Techninis vaizdas: BTC laikosi virš 78K lygio palaikymo. Pasipriešinimas: 80K → 81.5K → 82.3K.
🔮 Prognozės kitai savaitei (Rugsėjo 7–14)
1️⃣ JAV CPI/PPI nustatys toną. Infliacijos duomenys bus kritiniai prieš Fed sprendimą.
2️⃣ ECB sprendimas. Tikėtinas 25 bps didinimas. Lagarde tonas nulems Bund kryptį.
3️⃣ Kinijos prekybos duomenys. Svarbu dėl AI infrastruktūros paklausos ir pasaulinės gamybos ciklo.
4️⃣ Energetikos rizika išlieka. Irano–JAV įtampa → Brent gali testuoti 90 USD.
Išvados
Kapitalo rinkos ir toliau gyvena savo dramatišką serialą: vieną dieną – „Fed gali kelti“, kitą – „gal vis dėlto pauzė“. Europa nerimauja dėl vartojimo, Kanada bando neatsilikti, o Bitcoin ramiai sėdi ant 80K slenksčio ir stebi chaosą kaip senas išmintingas vienuolis. Jeigu kitą savaitę CPI nustebins – rinkos šoks. Jeigu nenustebins – vis tiek šoks, tik kita melodija. Finansai, kaip visada, mėgsta siurprizus.
Šaltiniai: TradingEconimics
Discover more from Investment make Easy
Subscribe to get the latest posts sent to your email.

Leave a Reply